Trouver une maison bord de mer pas cher est un objectif qui attire chaque année de nombreux acheteurs, qu’il s’agisse d’une résidence principale, secondaire ou d’un investissement locatif. Le marché du littoral français présente des prix très hétérogènes selon les régions, et certains biens affichés à des tarifs attractifs concentrent des contraintes réglementaires, techniques ou environnementales que le prix d’achat ne reflète pas.
Depuis le 1er janvier 2023, l’état des risques doit figurer dans l’annonce immobilière et être annexé à l’avant-contrat, en application du décret n° 2022-1289 du 1er octobre 2022 – ce qui a modifié les pratiques de mise en marché des biens littoraux.
Recul du trait de côte : ce que le PLU révèle sur la valeur réelle du bien
Un bien peut être concerné par le recul du trait de côte même si la mer n’est pas visible depuis la maison. Dans les communes inscrites sur la liste réglementaire, les documents d’urbanisme délimitent des zones d’exposition à différents horizons temporels, conformément aux articles L. 121-22-1 et suivants du Code de l’urbanisme. Ce classement peut restreindre les possibilités de construire, d’agrandir ou d’hypothéquer le bien.
Le décret n° 2026-95 du 13 février 2026 a étendu la liste des communes concernées, et un projet de décret prévoit de l’élargir encore. Vérifier la parcelle au PLU au moment de l’offre, et non à la signature, protège contre un changement de zonage intervenu entre les deux étapes.
La vérification utile : demander à la mairie ou au notaire la situation exacte de la parcelle, et non se fier à la distance approximative à la plage ni aux formulations de l’annonce.
État des risques et assurabilité : deux questions distinctes
L’état des risques est une transcription de données réglementaires zonales. Il renseigne sur le classement administratif du secteur, pas sur l’état réel du bâtiment, l’historique des sinistres ou les travaux déjà recommandés après un dommage. Un état des risques favorable ne garantit pas l’assurabilité du bien ni son coût futur d’entretien.
Pour un bien affiché en dessous du marché, deux démarches concrètes permettent de tester sa viabilité financière réelle :
- Demander un devis d’assurance habitation écrit avant de signer le compromis. Un refus ou une surprime significative signale une exposition que le prix d’achat ne compense pas toujours.
- Demander les rapports d’expertise antérieurs et les justificatifs de travaux réalisés. Un bien bradé après un sinistre peut cacher des réparations incomplètes ou des préconisations non suivies.
Ces deux éléments documentent ce que l’état des risques ne couvre pas : le comportement réel du bâtiment face à l’humidité, à la salinité et aux événements climatiques passés.
Maison bord de mer à rénover : budget réel d’entretien à intégrer avant l’achat
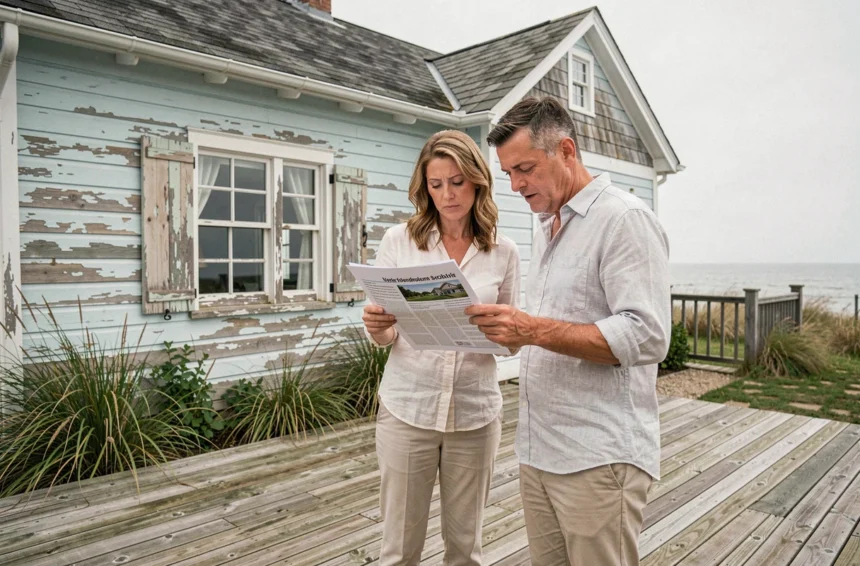
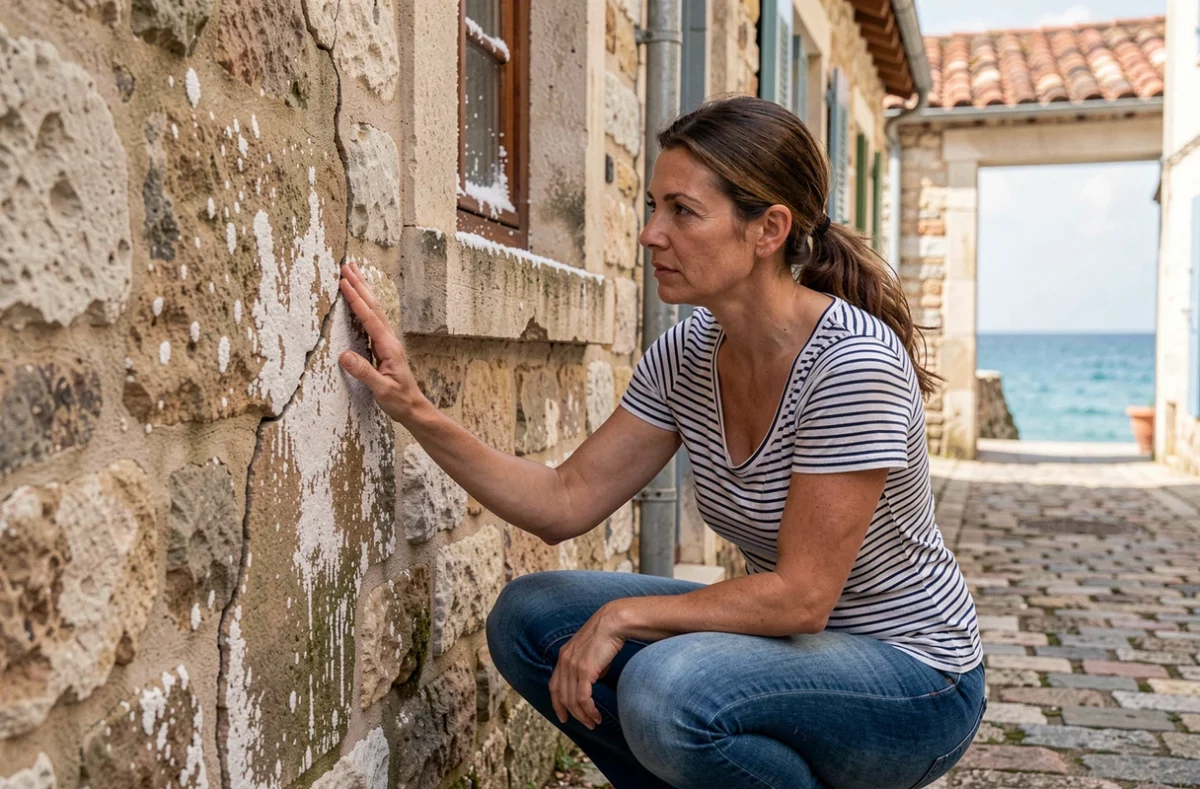
Une maison bord de mer pas cher est souvent un bien à rénover. L’environnement marin accélère la dégradation des matériaux : corrosion des menuiseries, infiltrations, développement de mérule dans les zones humides. Ces pathologies sont courantes sur le littoral, et leur traitement représente un poste de coût structurel, pas un aléa exceptionnel.
Quelques points à examiner systématiquement lors de la visite :
- L’état des huisseries et des joints de façade exposés aux embruns : des menuiseries dégradées entraînent des infiltrations qui fragilisent les structures en profondeur.
- La présence de taches d’humidité en sous-sol ou en combles : sur le littoral, l’humidité résidentielle permanente favorise les moisissures et la mérule, dont le traitement est long et coûteux.
- L’état de la toiture et des évacuations : une toiture vieillissante en bord de mer se dégrade plus vite qu’à l’intérieur des terres, notamment sous l’effet du vent chargé en sel.
Le coût de remise en état de ces éléments doit être chiffré par un professionnel avant toute offre. Un bien vendu avec une décote de quelques dizaines de milliers d’euros peut nécessiter un budget travaux équivalent ou supérieur à cette décote.
Revendabilité et horizon de détention : la question que peu d’acheteurs posent
Le prix d’achat d’une maison bord de mer pas cher ne dit rien de sa valeur dans dix ou vingt ans. Deux facteurs structurels pèsent sur la revendabilité des biens littoraux : l’évolution du zonage réglementaire et l’accès à l’assurance.
Un bien classé dans une zone d’exposition au recul du trait de côte voit ses droits à construire réduits, ce qui peut limiter les projets d’extension ou de transformation. À la revente, les acheteurs et leurs banques se montrent plus prudents sur ces parcelles, ce qui peut restreindre le marché potentiel. Un bien non assurable ou difficile à assurer est aussi difficile à financer par emprunt, ce qui réduit mécaniquement le nombre d’acheteurs potentiels à la revente.
L’horizon de détention change l’analyse. Pour un achat de court terme, la contrainte réglementaire actuelle est connue et intégrable. Pour un projet de long terme, il faut anticiper que le zonage peut évoluer, que les exigences assurantielles peuvent se durcir, et que l’entretien d’un bien exposé aux embruns représente une charge récurrente non négligeable.
Régions où trouver une maison bord de mer à prix accessible
Les prix varient fortement selon les côtes. Les secteurs de la Côte d’Azur et de certaines communes bretonnes très demandées affichent des niveaux élevés. D’autres portions du littoral – certains secteurs de la côte atlantique hors des grandes agglomérations, ou de la Méditerranée hors des zones touristiques de renom – offrent des prix plus accessibles, sans que cela signifie que les contraintes réglementaires ou techniques y sont absentes.
La vérification du PLU reste nécessaire quelle que soit la région. Un prix bas dans une commune jusqu’ici hors liste peut devenir une contrainte si cette commune intègre le dispositif de recul côtier, ce que le projet de décret de 2026 rend envisageable pour de nouveaux secteurs.
L’achat d’une maison bord de mer pas cher reste possible à condition de distinguer ce que le prix reflète réellement : une décote liée à l’état du bien, à sa localisation, à ses contraintes réglementaires, ou à une combinaison des trois. Chaque cas appelle une vérification distincte – et les documents utiles (PLU, état des risques mis à jour, rapports d’expertise, devis d’assurance) sont tous accessibles avant la signature du compromis.